두산퓨얼셀(336260), 지금 들어가도 될까요?
최근 미국 연료전지 시장 진출 확대와 국내 CHPS(청정수소발전의무화제도) 수주 증가가 부각되며 수소경제·신재생에너지 관련주들이 주목받고 있습니다. 그 중심에는 대장주인 두산퓨얼셀이 있는데요, 실적 개선 기대와 수급 변화, 글로벌 성장 모멘텀 속에서 단기·중장기 투자처로 관심을 끌고 있습니다.
이 글에서는 두산퓨얼셀의 주가 전망, 매수 타이밍, 배당 정보 등을 종합 분석하여 현명한 투자 판단에 도움을 드리겠습니다.
✅ 두산퓨얼셀 투자 핵심 요약
- 📌 주요 이슈: 미국 연료전지 판매 확대, CHPS 수주 증가, 신사업 모델 개발
- 🎯 테마: 수소경제, 신재생에너지, 에너지 전환
- 💹 현재 주가: 22,950원 (2025.6.20 09:54 기준)
- 📍 목표 주가: 23,000원 (상승 여력 약 0.2~2%)
- 🕒 추천 매수 시점: 단기 급등 이후 조정 시 분할매수, 중장기 분할매수 전략 권장
- 📈 예상 수익률(3개월): 5~10% (단기 변동성 고려)
📊 수소경제·미국 시장 진출 이슈로 수급과 실적이 개선되며, 두산퓨얼셀의 주가 상승세에 탄력이 붙고 있습니다. 타이밍을 놓치지 않는 것이 중요합니다.
🔍 실시간 두산퓨얼셀 분석 리포트
📈 기술적 분석 포인트
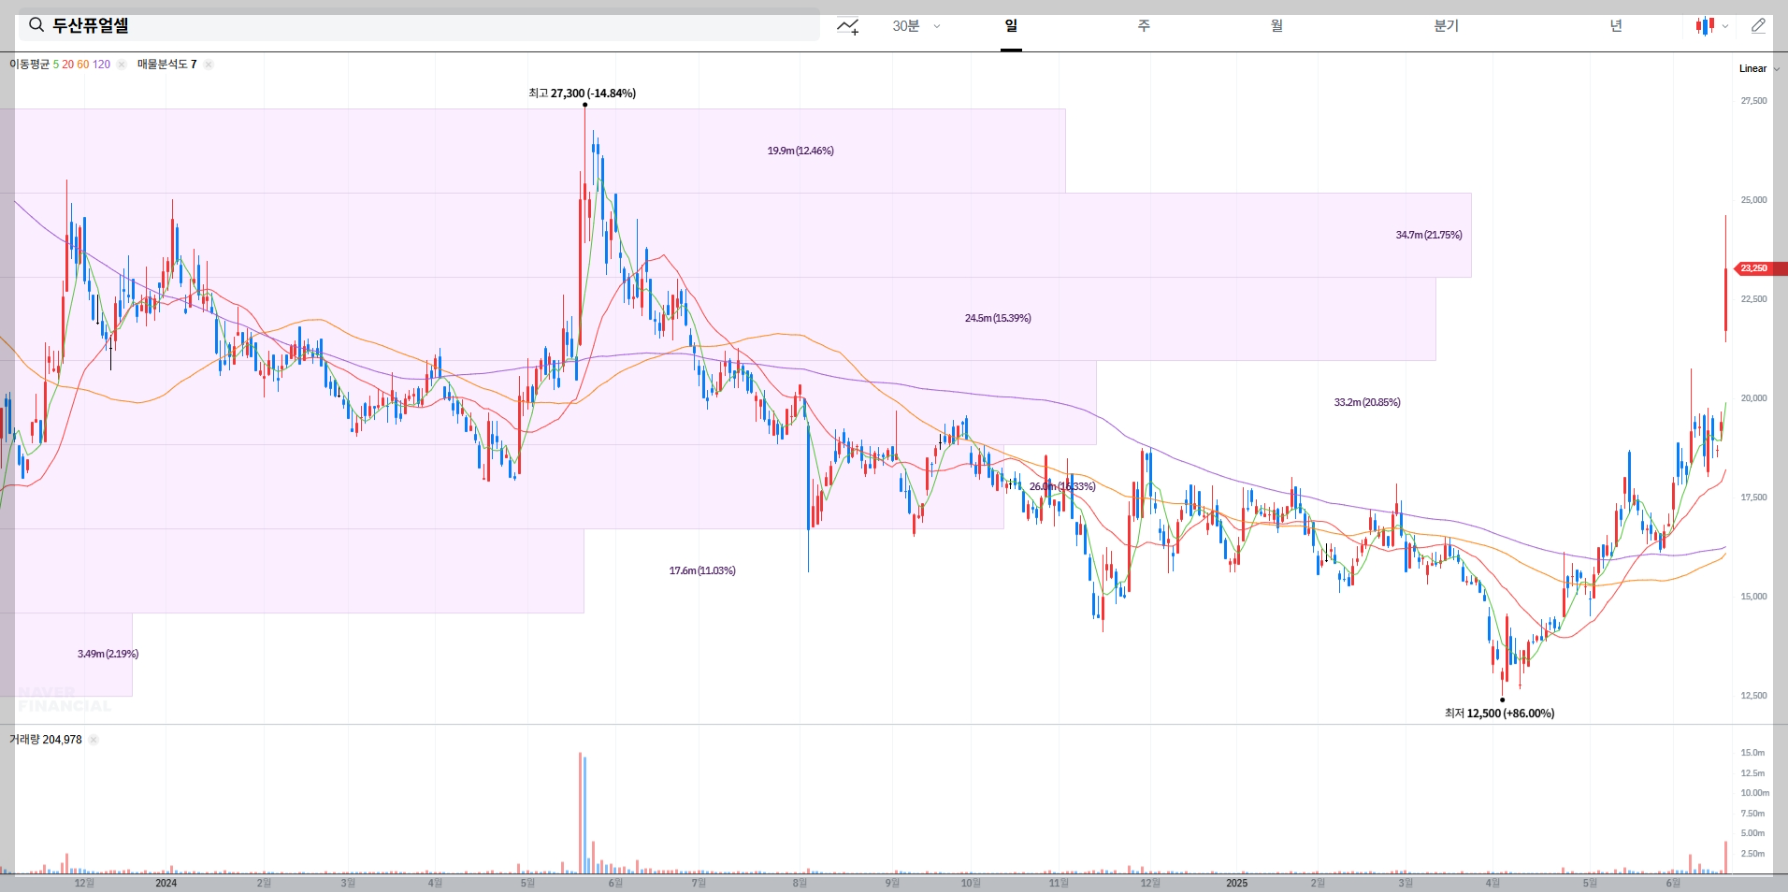
- 최근 주가가 18% 이상 급등하며 단기 과열 신호. 22,000원~23,000원대는 단기 저항선.
- 거래량 급증, 20일·60일 이동평균선 돌파, 단기 골든크로스 출현.
- 단기 조정 시 20,000원~21,000원 구간이 지지선 역할 예상.
🧭 단기 급등 이후 조정 가능성도 있으나, 중장기 우상향 추세는 유효.
💼 펀더멘털 분석 요약
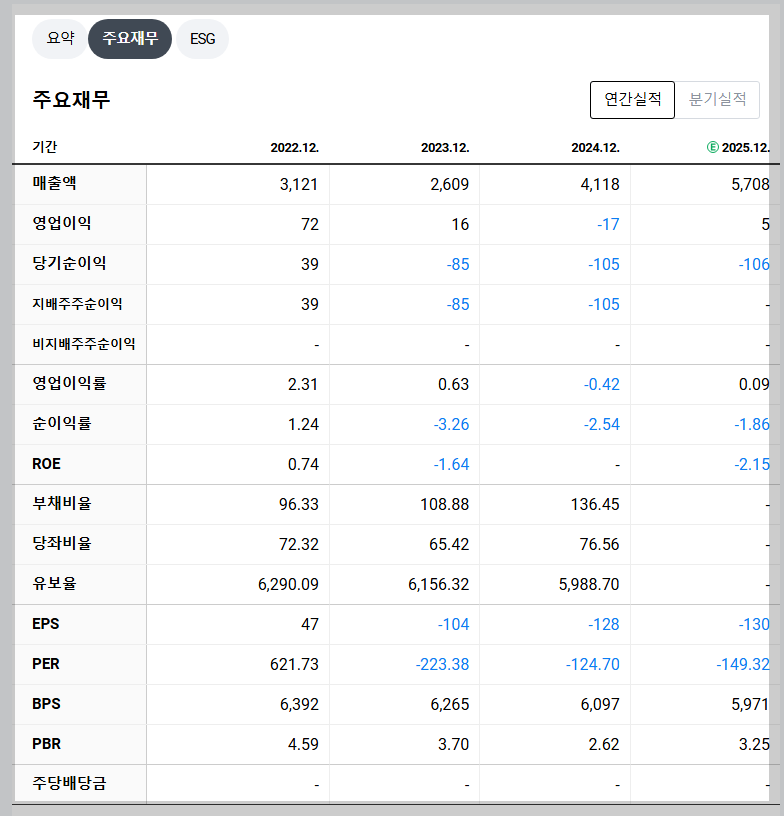
- 2025년 1분기 매출 998억 원(전년 동기 대비 214% 증가), 영업손실 110억 원(적자전환).
- CHPS 프로젝트 매출 본격 반영, 미국향 매출도 올해부터 시작.
- 수익성은 1분기 저점, 2분기부터 매출 1,400억 원 이상 기대, 고정비 부담 완화 전망.
- 부채비율 150%대, 유동비율 하락 등 재무구조는 개선 필요.
📘 매출 성장세는 뚜렷하나, 수익성 개선과 재무 안정화가 중장기 과제.
🌍 외국인·기관 수급 상황
- 최근 기관 순매수세 유입, 외국인은 단기 차익실현 매도세.
- 연기금 등 장기 투자자 매수세도 일부 포착.
- 단기 변동성은 크나, 중장기 수급은 개선 흐름.
📥 기관 매수세와 연기금 유입이 주가 안정성과 상승 기대를 높이고 있습니다.
⚠️ 투자 리스크 및 대응 전략
- 손절 기준: 20,000원
- 경계 구간: 21,000~22,000원대
🚨 단기 급등 구간에서는 조정 가능성을 염두에 두고, 분할 매수 및 손절 전략 병행이 필요합니다.
💸 2025년 두산퓨얼셀 배당금 정보
- 🪙 주당 배당금: 미지급 (2025년 기준 배당 없음)
- 💵 배당 수익률: 0%
- 📅 기준일: 해당 없음
- 📊 배당성향: 0% (업종 평균 대비 낮음)
🏦 두산퓨얼셀은 현재 배당을 실시하지 않고 있습니다. 수익성 개선과 재무 안정화 이후 배당 정책 검토 가능성이 있습니다.
📌 투자 성향별 매매 전략
⏱️ 단기 투자자 (1~4주)
- 매수 구간: 21,000~22,000원
- 1차 목표: 23,000원 (+5%)
- 2차 목표: 24,000원 (+10%)
- 손절 라인: 20,000원 (-10%)
⛳ 단기 매매는 급등 이후 조정 구간에서 분할 접근, 명확한 목표가 설정이 핵심입니다.
📆 중장기 투자자 (3~12개월)
- 분할 매수 구간: 19,000~21,000원
- 기대 수익률: 20% 내외
- 예상 배당 수익률: 0% (배당 없음)
🧠 장기 보유 전략은 평균 매입단가를 낮추며, 수소경제 성장 수혜 기대.
🚀 두산퓨얼셀 주가 상승을 기대하는 3가지 이유
- 미국 연료전지 시장 진출 확대 – 하이엑시움 자회사와의 협업을 통해 미국향 매출이 본격화, 2026년 연간 50MW 이상 수주 기대.
- 국내 CHPS 수주 증가 – 2025년 국내 수소발전 입찰에서 시장점유율 50% 예상, 연간 90MW 수주 전망.
- 신규 사업모델 및 제품 다각화 – 도시가스 사업자와의 협업, SOFC(고체산화물연료전지) 신제품 양산, 수소버스 등 신사업 진출.
🔼 해당 촉매 요인은 두산퓨얼셀의 주가에 구조적 상승 압력을 제공하며, 중장기 투자에 긍정적 시그널을 보냅니다.
두산퓨얼셀, 미국 연료전지 판매 확대 전망에 '급등'
두산퓨얼셀 주가가 20일 장 초반 급등세다. 연료전지의 미국 판매가 확대될 것이란 증권가 분석이 영향을 준 것으로 풀이된다. 이날 오전 9시22분 현재 두산퓨얼셀은 전 거래일보다 4300원(22.16%)
n.news.naver.com
📊 최근 실적 요약
| 항목 | 이전 분기 | 이번 분기 | 증감률 |
|---|---|---|---|
| 매출액 | 317억 | 998억 | +214% |
| 영업이익 | 16억 | -110억 | 적자전환 |
📈 매출은 급증했으나, 원가율 상승과 고정비 부담으로 영업적자 지속. 2분기부터 수익성 개선 기대.
🧩 포트폴리오 구성 예시
🔥 공격형 투자자
- 두산퓨얼셀: 40%
- 관련 종목: 두산에너빌리티, 범안피어셀 (각 15%)
- 섹터 ETF: KODEX 수소경제 ETF (30%)
두산에너빌리티 주가 전망 및 배당금 분석
두산에너빌리티, 지금 들어가도 될까요?최근 AI 데이터센터 전력 수요 급증, 글로벌 원전·SMR(소형모듈원전) 확대, 대규모 해외 수주가 부각되며 원전·친환경 에너지 테마주들이 시장의 중심에
101.brokdam.com
🛡️ 안정형 투자자
- 두산퓨얼셀: 25%
- 배당주: 한국가스공사, SK E&S (각 20%)
- 채권 ETF: KOSEF 국고채 ETF (35%)
📌 리스크 성향에 따라 포트폴리오를 다양화하면 시장 변동에도 흔들리지 않는 전략을 세울 수 있습니다.
🧠 최종 분석 및 투자 판단
- 투자 등급: 중립~긍정(매수 의견 유지)
- 투자 근거: 미국·국내 수주 모멘텀, 신사업 확대, 수소경제 성장 기대
- 목표 주가: 23,000원
- 기대 수익률: 5~20% (기간별 차등)
- 권장 보유 기간: 단기(1
2개월) 변동성 대응, 중장기(612개월) 성장 모멘텀 기대 - 주의 포인트: 단기 급등 후 조정 가능성, 영업적자 지속 리스크, 재무구조 개선 필요
✅ 두산퓨얼셀은 수소경제·신재생에너지 테마 내에서 핵심 대장주로서 중장기 상승 모멘텀과 글로벌 성장성을 동시에 확보한 종목입니다. 단기 급등 시 조정 구간에 유의하며, 분할 접근과 리스크 관리가 중요합니다.
📚 연관 콘텐츠 추천
- 🔥 이번 주 주목해야 할 테마주: 두산에너빌리티, 범안피어셀, 에스퓨얼셀
- 💰 2025년 고배당주 TOP 리스트: 한국가스공사, SK텔레콤
SK텔레콤 주가, 유심 해킹·AI 성장 이슈 속 투자 전략 총정리
SK텔레콤(017670)은 최근 대규모 유심 해킹 사고와 함께 AI·클라우드 등 신사업 확장 이슈가 맞물리며 주가 변동성이 커지고 있습니다. 2025년 4월, 해킹 사태로 인한 가입자 이탈 우려와 동시에 AI
101.brokdam.com
📢 이 콘텐츠는 투자 참고용입니다. 최종 투자는 투자자의 판단이며, 손실 책임은 본인에게 있습니다.
'경제' 카테고리의 다른 글
| 씨케이솔루션 주가 전망, 배당금 정보 (4) | 2025.06.20 |
|---|---|
| SAMG엔터 주가 전망 분석 (8) | 2025.06.20 |
| 우진엔텍 주가 전망|배당금 정보 (1) | 2025.06.20 |
| 한전KPS 주가 전망|배당금 정보 (2) | 2025.06.19 |
| 카카오 주가 전망|배당금 정보 (7) | 2025.06.19 |


